
Prof. Dr. DİLAVER TENGİLİMOĞLU
Atılım Üniversitesi İşletme Fakültesi İşletme Bölüm Başkanı
Turizm sektörü içerisinde en hızlı büyüyen ve en fazla gelir getiren turizm türlerinden birisi ise sağlık turizmidir. Yaklaşık %20’lik bir büyüme oranına sahiptir. Sağlık turisti başına gelir tedavi türüne bağlı olarak değişmekle birlikte ortalama 2.000-10.000 dolar arasıdır. Dünya genelinde yalnızca medikal turizmin 2029 yılında 110 milyar dolarlık bir hacme ulaşacağı tahmin edilmektedir (Statista, 2026). Turizm genelinde olduğu gibi, Türkiye medikal turizmde de dünyada ilk on destinasyon arasında yer almaktadır. OECD Turizm Trendleri 2024 yılı verilerine göre Küresel ziyaret amaçlarına göre sağlık ve medikal amaçlı ziyaretlerin genel turizm içerisindeki oranı yaklaşık %5 civarıdır. Oran olarak az ama katma değeri yüksek bir turizm türüdür.
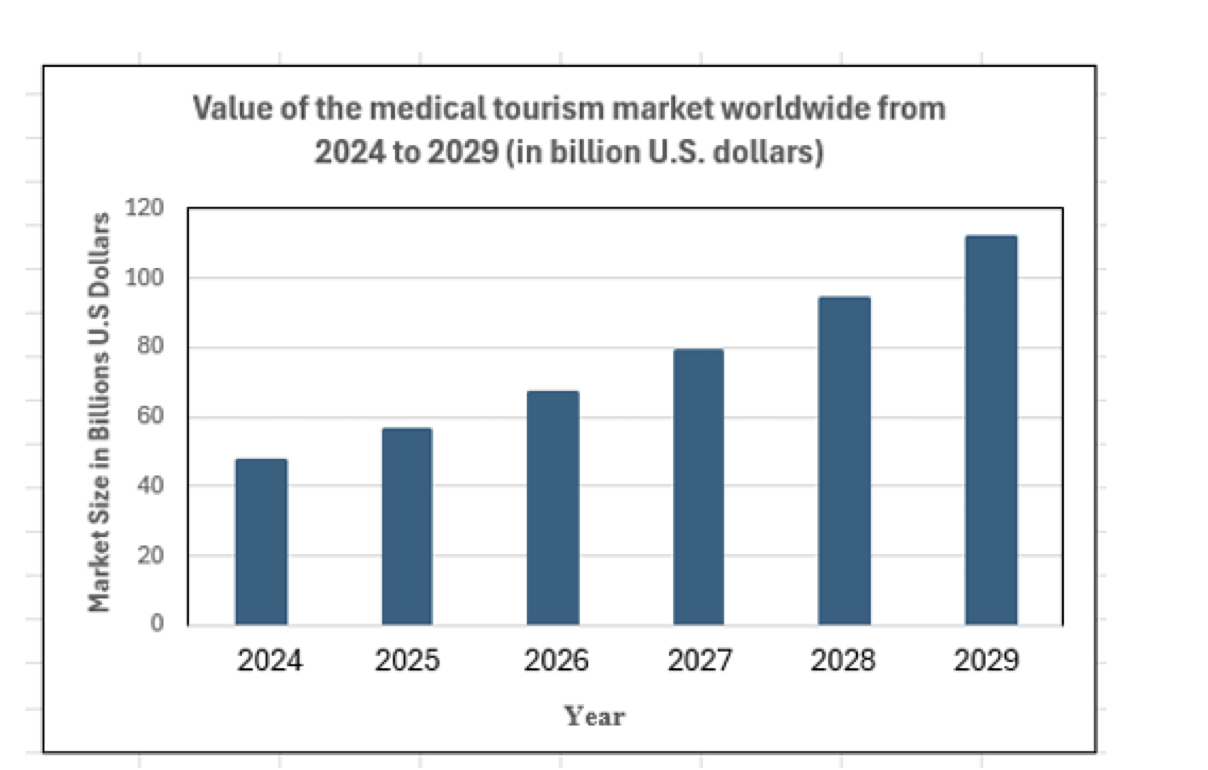
Şekil-1: Dünya Medikal Turizm Projeksiyonu (2024-2029) – Kaynak: Statista (2026)
Tıbbi Turizm Birliği’ne göre, her yıl yaklaşık 14 milyon kişi tıbbi tedavi görmek için yurt dışına seyahat etmektedir. İngiltere ve ABD gibi gelişmiş ülkelerden hastalar genellikle daha az gelişmiş ülkelere giderek kendi ülkelerine kıyasla önemli ölçüde daha düşük maliyetle sağlık hizmetlerine erişmektedirler.
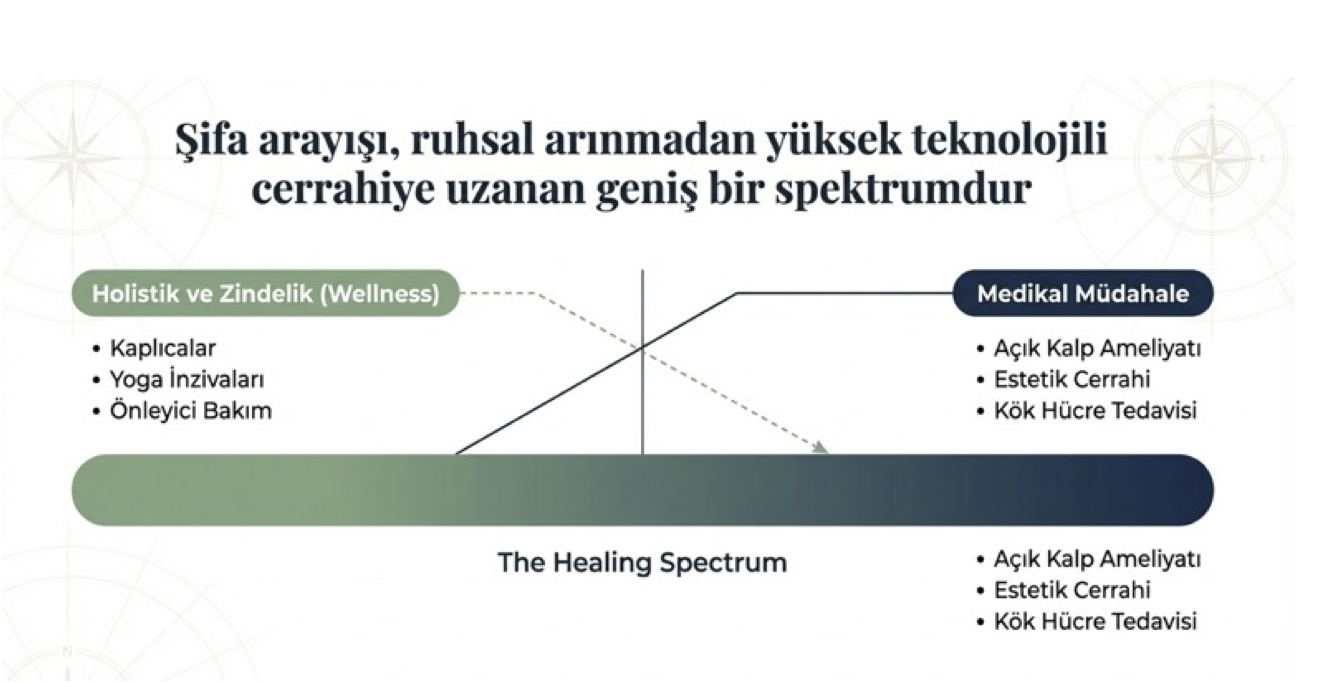
Şekil-2 İyileşme Spektrumu – Kaynak: YZ ile geliştirilmiştir.
Sağlık turizmi ekonomik krizlerin yarattığı küresel bir sağlık pazarı haline geldi. Sağlık turizminin patlamasının arkasında yatan temel itici güçlerden birisi de sağlık hizmetlerindeki gelişmeler yanı sıra ekonomideki gelişmelerdir. 1997 yılında Asya Ekonomik Krizi sonrası Tayland ve Singapur gibi ülkeler, çöken yerel pazarlarını kurtarmak için özel hastanelerini zengin Batılı turistlere açtı. Sağlık, artık kurtarıcı bir ihracat kalemi haline geldi. İlk aşamada Amerikalı ve Avrupalı hastalar sadece “ucuz cerrahi” işlemler için (estetik, diş, organ nakilleri vb.) Tayland, Hindistan, Malezya gibi Asya ülkelerine giderken; ikinci dalgada devlet destekli strateji ve yüksek teknolojili mükemmeliyet merkezleri gibi kurumlar ile (ileri teknoloji gerektiren karmaşık ameliyatlar, onkolojik tedavi ve organ nakli vb.) tedavilere odaklanmış Güney Kore, Japonya gibi Asya ülkelere seyahat etmeye başladı.
Ampirik nicel ve nitel çalışmalar, hastanelerin uluslararası akreditasyon kuruluşlarınca akredite olması, hizmet kalitesi, tedaviye erişim kolaylığı, batı eğitimli ve deneyimli tıbbi personelin varlığı, son teknoloji ile donatılmış hastane tesisleri, bekleme süresi, coğrafi yakınlık, rekabetçi fiyatlandırma, ameliyat öncesi ve sonrası bakım, ameliyatı tatille birleştirme olanağı gibi talep tarafındaki faktörlerin, gelişmekte olan ülkelerde tıbbi turizmin büyümesini tetiklediğini göstermektedir (Collins vd., 2019; Connell, 2013; Manaf vd., 2015; Medhekar vd., 2020; Tengilimoğlu 2024).
Sağlık Turizminde Öncü Ülkeler
- Hindistan (Maliyet Etkin Hizmet ve İleri Cerrahi Merkezi): Küresel pazarın en hızlı büyüyen aktörlerinden olan Hindistan, konumlandırma stratejisini “Aynı fayda için çok daha az maliyet” (The same for less) değeri üzerine inşa etmiştir. Amerika Birleşik Devletleri’nde yüz binlerce dolara mal olan koroner bypass, kemik iliği veya karaciğer nakli gibi karmaşık cerrahi prosedürler, Hindistan’da maliyetin çok küçük bir kısmına gerçekleştirilmektedir. Pandemi öncesinde, 2019 yılında Hindistan’ı ziyaret eden uluslararası hastaların sayısı yaklaşık 700 bin kişi düzeyindeydi. COVID-19 nedeniyle 2020-2021’de düşüş yaşansa da sektör hızlı bir toparlanma göstermiştir. 2023 yılında medikal turist sayısı tekrar artışa geçerek, %33’lük bir yıllık büyüme ile yüz binler düzeyinden tekrar pandemi öncesi seviyelere yaklaşmıştır. Kredi derecelendirme kuruluşu ICRA’nın 2024 ortasında yaptığı açıklamaya göre, 2024 takvim yılında Hindistan’ın uluslararası hasta sayısının 2019’daki 700 bin eşiğini aşması beklenmektedir. Ancak Hindistan’ın sağlık turizmi rakamları, kapsamına göre farklılık gösterebiliyor. Hindistan Maliye Bakanı Nirmala Sitharaman’ın 2022’de belirttiğine göre sağlık turizmi sektörü (medikal + wellness dahil) yıllık 2 milyon yabancı hastayıbulmakta ve bu piyasanın tahmini değeri 9 milyar dolar civarındadır; bu büyüklük Hindistan’ı küresel sağlık turizmi endeksinde onuncu sıraya yerleştirmektedir.
- Tayland (Asya’nın Sağlıklı Yaşam ve Wellness Başkenti): Medikal turizmde en köklü geçmişe sahip destinasyonlardan biri olan Tayland, 1970’li yıllarda cinsiyet değiştirme operasyonlarıyla girdiği bu pazarda, zamanla lüks kozmetik cerrahiye ve günümüzde “wellness” (bütüncül sağlıklı yaşam) konseptine yönelmiştir. Pandemi öncesi zirve döneminde, 2019 yılında Tayland yaklaşık 3,5 milyon sağlık turisti çekmiş ve 820 milyon dolar gelir elde etmiştir. Bu rakam Tayland’ı o yıl dünyanın en çok uluslararası hasta ağırlayan ülkelerinden biri yapmıştır. COVID-19 sırasında keskin düşüşler yaşansa da, Tayland sağlık turizmi pazarı 2022 itibarıyla yeniden canlanmaya başladı. 2023 yılında Tayland’ı ziyaret eden medikal turist sayısı 2,86 milyona ulaşmış ve sağlık turizmi geliri yaklaşık 850 milyon dolar olarak gerçekleşmiştir. Bu rakamların 2024’te %7’nin üzerinde artarak 3 milyonu aşması öngörülmektedir (Akyüz,2025).
- Singapur (Güvenli, İleri Teknoloji ve Etik Sağlık Hizmeti): Rakipleri olan Hindistan ve Tayland’a kıyasla tedavi maliyetlerinin çok daha yüksek olduğu Singapur, konumlandırmasını ucuzluk üzerine değil; “Daha fazlası için daha fazla” (More for more) stratejisi üzerine kurgulamıştır. Singapur, düşük maliyetli destinasyonlarla fiyat üzerinden rekabet etmek yerine, “Klinik Mükemmellik”, ileri teknoloji ve üstün kalite üzerinden bir farklılaştırma stratejisi izlemektedir (Ebrahim ve Ganguli, 2019). Ülkedeki özel hastanelerin büyük bir kısmının JCI akreditasyonuna sahip olması ve “Singapore Medicine” çatı markasıyla yürütülen devlet destekli sıkı yasal regülasyonlar, Singapur’u karmaşık ve riskli tıbbi operasyonlar için Asya’nın en güvenilir, etik ve elit cazibe merkezi olarak farklılaştırmaktadır.
- Malezya ve Dubai: Malezya Asya’da medikal turizmin en hızlı geliştiği yerlerden biridir. Malezya, JCI ve ulusal MSQH (Malezya Sağlıkta Kalite Derneği) akreditasyonlarıyla hizmet sunarken, özellikle “helal medikal turizm” (domuz kökenli olmayan tıbbi ürünler, mahremiyet standartları vb.) konseptiyle Orta Doğu ve İslam coğrafyasını hedefleyen (demografik bölümlendirme) başarılı bir strateji yürütmektedir. Medikal turizm kapsamında kardiyoloji, onkoloji, ortopedi, IVF, diş tedavisi ve kozmetik cerrahi alanlarında hastalar Malezya’yı tercih ederken; Endonezya, Çin ve Singapur başta olmak üzere ağırlıklı olarak Asya bölgesinden hastalar gelmektedir (Tengilimoğlu, 2024). Dubai ise, “Dubai Healthcare City” gibi devasa yatırımlar ve DHCR akreditasyon kurumu vasıtasıyla, Batılı saygın kurumları (örneğin Harvard Tıp Okulu) kendi bünyesine entegre ederek bölgenin lüks ve güvenilir sağlık merkezi olmayı hedeflemektedir.
- Güney Kore: “Smart Care” yaklaşımıyla sağlık teknolojilerini (yapay zeka, dijital sağlık) sistemin merkezine oturtarak, özellikle estetik, organ nakli ve ileri kanser tedavilerinde “yüksek teknoloji üssü” olarak kendini konumlandırmaktadır.
Türkiye, sağlık turizminde Hindistan, Küba, Kosta Rika, Tayland, Singapur ve Kolombiya’nın ardından, uygun fiyatlı ve yüksek kaliteli sağlık hizmetleri sunan ülkeler arasında yer alarak, sağlık ve tıbbi turizm destinasyonları sıralamasında ilk 10 arasında bulunmaktadır.
Son yıllarda Türkiye, Sağlık Bakanlığının mevzuat düzenlemeleri, oluşturduğu kurumlar ve birimler (USHAŞ, TÜSKA, Sağlık Turizmi Daire Başkanlığı, vb.) ve gerekse Ticaret Bakanlığının sektöre sağladığı teşvikleri, Kültür ve Turizm Bakanlığının tanıtım çalışmalarının yanı sıra özel sağlık kuruluşlarının yaptığı olumlu çalışmalar sonucunda sağlık turizminde önemli bir atak sergilemiştir. Uluslararası Sağlık Hizmetleri A.Ş’nin (USHAŞ) 2025 yılı verilerine göre 2015 yılında 428.894 olan sağlık turisti sayısı 1.398.588’e, gelir ise 2015 yılında 786 milyon dolardan 2025 yılında 3 milyar dolara yükselmiştir. Bu rakamın hasta ve yakınlarının yaptığı sağlık dışı harcamalarda (ulaşım, konaklama, seyahat, yeme-içme, kültürel gezi harcamaları vb.) dikkate alındığında 6 milyar dolar civarında olduğu söylenebilir.
Türkiye, sağlık turizminde “saç ekimi başkenti” olarak bilinmektedir. Estetik cerrahi, toplam sağlık turistlerinin %35’ini oluştururken, diş sağlığı (%25) ve göz sağlığı (%20) onu takip etmektedir. Ayrıca organ nakli (böbrek ve karaciğer) operasyonlarında Türkiye, dünya genelinde en yüksek başarı oranlarına sahip ülkelerden birisidir.
Bugün altı yapı açısından Türkiye modern hastaneleri (Özel ve Şehir hastaneleri) ile önemli, bir avantaja sahiptir. Hastanelerin altyapısını da dikkate alan akreditasyon kuruluşlarından belge alan hastane sayısı önemli sayıda artış göstermiştir. Türkiye’de Joint Commission International (JCI) akreditasyonuna sahip 41 hastane bulunmaktadır ve Türkiye JCI akreditasyonuna sahip hastane sayısı ile dünya genelinde 6. sırada yer almaktadır. JCI dışında TÜSKA, TEMOS, AACI gibi kuruluşlardan da akredite olan çok sayıda hastane ve sağlık kuruluşu yer almaktadır. 2026 yılı sonuna kadar sağlık turizmi yetki belgesi almış olan hastanelerin TÜSKA tarafından akredite olması zorunluluğu getirilmiştir.
Sağlık turizminde belki de en önemli faktör sağlık insan gücünün yeterliliği, bilgisi, tecrübesi, tutum ve davranışı, hasta ile kurduğu iletişim becerisidir. Türkiye’nin batı standartlarında modern tıp eğitimi ile yetişmiş hekim ve sağlık çalışanına sahip olması, hastaların tercihlerinde önemli bir faktör olarak ülkeyi ön plana çıkartmaktadır.
Sağlık turizminin büyümesinin bir diğer nedeni medikal teknolojinin artık uluslararası dolaşıma açık hale gelmesidir. Robotik cerrahi, kişiselleştirilmiş tedavi, moleküler tıp, yapay zeka destekli görüntüleme, hızlı PCR teknolojileri ve hibrit ameliyathaneler, Hassas implant yerleştirme için 3 boyutlu Konik Işınlı Bilgisayarlı Tomografi (CBCT) tarayıcıları artık birçok ülkede bulunabilir durumdadır. Ayrıca e-sağlık, giyilebilir teknolojiler ve dijital pazarlama çalışmaları da önemli hale gelmiştir. Çünkü hastalar hastane ve ülke seçiminde başvurdukları bilgi kaynaklarının başında sosyal medya ve dijital pazarlama araçları gelmektedir.
Fiyatlandırma, tedavi planları ve akreditasyonlardaki şeffaflık, uluslararası sertifikasyonlar ve hasta referansları aracılığıyla sağlanan güçlü güvenilirlikle birleştiğinde, uluslararası hastaları çekmek için son derece önemlidir. Tıbbi turizm yoluyla uluslararası hastaları çekmek için kliniklerin şeffaflık ve güvenilirliğe öncelik vermesi gerekir. Bu, tüm ilgili maliyetler dahil olmak üzere prosedürlerin fiyatlandırması konusunda açık olmakve ayrıntılı tedavi planları sunmak anlamına gelir. OECD verilerine göre ABD’de ortalama bir cerrahi işlemin maliyeti Türkiye’nin 8 ila 20 katı arasındadır.
Bir destinasyonun erişebilirliği denildiğinde akla iki kavram gelmektedir. ‘Accessibility’ ve ‘availability’, yani hizmetin ulaşılabilir olması ve 7/24 saat kesintisiz bulunabilirliği. Ülkemiz dört saatlik uçuş mesafesinde yaklaşık 1,5 milyar insana ve 57 ülkeye hitap eden önemli bir coğrafi konuma sahiptir. Türkiye, Türk Hava Yolları gibi dünyada en çok noktaya uçuş yapan bir ulusal havayolu markası ile ulaşım kolaylığı sayesinde sağlık turizmi için en ideal bölge olarak değerlendirilmektedir.
Sonuç olarak Türkiye sağlık turizminde Dünya pazarında lider ülke olmak istiyorsa sağlık turizminin çok boyutlu ve sektörler arası işbirliğinin zorunlu olduğu unutulmamalı, sürdürülebilir politikalar benimsenmeli ve etik değerlere bağlı, kalite odaklı, katma değeri yüksek olan hizmetlere yönelmelidir. Bu konulara dikkat edildiğinde ülkemiz sağlık turizminde son 15 yılda oluşturduğu müthiş know-how ve tecrübeyi güçlü sağlık hizmet sunum altyapısı, nitelikli insan gücü ve teknoloji odaklı gelişim anlayışı ile çok daha yukarılara taşıyacaktır.